Domain zaunelemente.com kaufen?
Wir ziehen mit dem Projekt
zaunelemente.com um.
Sind Sie am Kauf der Domain
zaunelemente.com interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain zaunelemente.com kaufen?
Wann 13b UStG?
Die Frage "Wann 13b UStG?" bezieht sich auf die Anwendung des § 13b des Umsatzsteuergesetzes (UStG) in Deutschland. Diese Regelung betrifft die Umkehr der Steuerschuldnerschaft bei bestimmten Bauleistungen, um die Umsatzsteuerhinterziehung in der Baubranche zu bekämpfen. Gemäß § 13b UStG wird die Umsatzsteuerschuld bei Bauleistungen auf den Leistungsempfänger verlagert, wenn dieser ein Unternehmer ist. Dies bedeutet, dass der Leistungsempfänger die Umsatzsteuer direkt an das Finanzamt abführen muss, anstatt dass der leistende Unternehmer dies tut. Die Anwendung des § 13b UStG ist unter anderem bei Bauleistungen wie der Erstellung, Instandsetzung, Instandhaltung, Änderung oder Beseitigung von Bauwerken relevant. Es gibt jedoch auch Ausnahmen und Besonderheiten, die bei der Anwendung dieser Regelung berücksichtigt werden müssen. In der Praxis ist es wichtig, die Voraussetzungen und Folgen des § 13b UStG genau zu kennen, um mögliche Steuerfallen zu vermeiden. Es empfiehlt sich **
Ist und Sollversteuerung UStG?
Ist und Sollversteuerung sind zwei unterschiedliche Besteuerungsmethoden gemäß dem Umsatzsteuergesetz (UStG) in Deutschland. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn die Rechnung bezahlt wurde, während bei der Sollversteuerung die Umsatzsteuer bereits mit Ausstellung der Rechnung an das Finanzamt abgeführt werden muss. Die Wahl zwischen Ist- und Sollversteuerung hängt von der Höhe des Umsatzes und der Art des Unternehmens ab. Kleinunternehmer können in der Regel die Istversteuerung nutzen, während größere Unternehmen oft zur Sollversteuerung verpflichtet sind. Die Sollversteuerung bietet den Vorteil, dass die Umsatzsteuer bereits bei Rechnungsstellung eingenommen wird und somit eine bessere Liquiditätsplanung ermöglicht. Bei der Istversteuerung hingegen kann es zu Zahlungsverzögerungen kommen, da die Umsatzsteuer erst bei Zahlung des Kunden fällig wird. Es ist wichtig, die jeweiligen Voraussetzungen und Auswirkungen der Ist- und Sollversteuerung zu prüfen, um die für das Unternehmen günstigste Besteuerungsm **


Ähnliche Suchbegriffe für Ustg
Top-Angebote
Produkte zum Begriff Ustg:
-
Sichtschutz Zaunfeld 2 Rhombusleisten – Sichtschutzzaun Douglasie aus naturbelassenem Holz – Rhombuszaun in 158,5 x 181 cm – Zaunelemente für GartenSichtschutz Zaunfeld 2 aus naturbelassenen Rhombusleisten aus Douglasienholz, das aus nachweislich nachhaltiger Forstwirtschaft (PEFC-Zertifikat) kommt. Das Holz ist glatt, da es allseitig gehobelt wurde. Das Zaunelement hat ein Maß von 158,5 x 181 cm. Die Rhombusleisten haben einen Durchmesser von 2,4 x 7,8 cm und sind beidseitig um 15° abgeschrägt. Die Hinterlattung hat die Maße 3 x 8 cm. Die Zaunelemente sind rückseitig mit Edelstahlnägeln vernagelt und bilden semi-transparente Zaunfelder mit Rhombusbelattung. Zur Montage empfiehlt es sich, die Zaunfelder zwischen die Pfosten zu setzen. Sie können den Rhombusleisten Sichtschutz nach Ihren Wünschen anfertigen lassen und auf Anfrage in verschiedenen Farben und in Sondermaßen bestellen. Wir haben die zehn verschiedene Farbtöne Cremeweiß, Cappuccino, Kiefer, Mahagoni, Tannengrün, Schwedenrot, Walnuss, Felsgrau und Graphitgrau für Sie zur Auswahl . Wir garantieren Ihnen eine hohe Qualität und eine lange Haltbarkeit unseres Produktes. Sie erhalten eine Dauerhaftigkeitsgarantie von 10 Jahren ab dem Herstellungsjahr. Der Rhombusleisten Sichtschutz wird in Deutschland hergestellt.313,95 €*Versand: 99,95 €Sichere Weiterleitung zum Anbieter
-
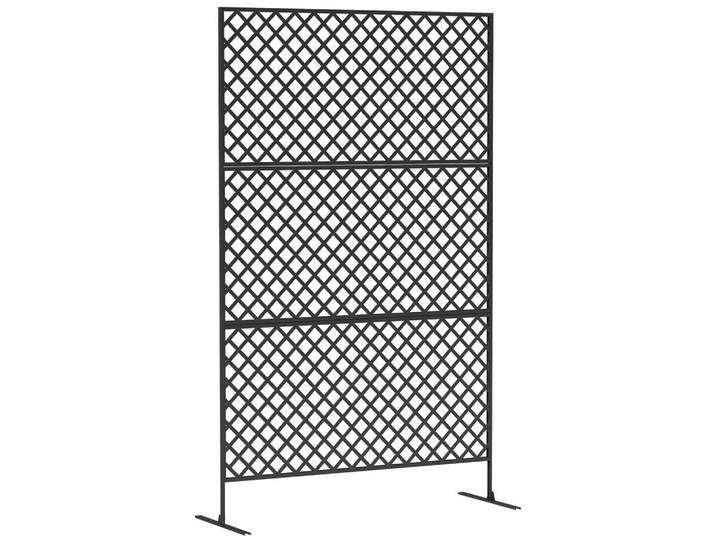
Outsunny Raumteiler, Schwarz, Metall, 45x198 cm, Sonnenschutz & Sichtschutz, Sichtschutz Garten, Balkon Sichtschutze<p>Der <strong>Outsunny Raumteiler</strong> ist die ideale Lösung, um Deinen Außenbereich stilvoll zu gestalten und gleichzeitig für <strong>Privatsphäre</strong> zu sorgen. Mit seinen kompakten Abmessungen von <strong>Breite: 45 cm, Höhe: 198 cm</strong> und einer eleganten <strong>schwarzen Farbe</strong> fügt sich dieser Sichtschutz harmonisch in jeden Garten oder auf jeden Balkon ein. Hergestellt aus robustem <strong>Stahl</strong> mit einer schützenden Lackierung, ist der Raumteiler nicht nur wetterfest, sondern auch resistent gegen Rost und Wasser, was eine langfristige Nutzung garantiert.</p><p>Der Sichtschutz besteht aus drei vertikalen Paneelen, die zusammen ein dekoratives <strong>Rankengitter</strong> bilden. Dieses Design ermöglicht es Dir, kletternde Pflanzen zu integrieren, die den Raum zusätzlich verschönern. Die Montage ist unkompliziert, da die Trennwand mit beiliegenden <strong>Expansionsschrauben</strong> sicher am Boden befestigt werden kann. Um die Stabilität zu erhöhen, empfiehlt es sich, zusätzlich Gewichte hinzuzufügen.</p><p>Der Outsunny Raumteiler ist nicht nur funktional, sondern auch ein ästhetisches Element, das Deinen Außenbereich aufwertet. Ob als Sichtschutz im Garten oder als Raumteiler auf dem Balkon, er bietet eine schnelle und effektive Lösung für mehr Privatsphäre und eine ansprechende Gestaltung. Bitte beachte, dass dieser Sichtschutz aufgrund seiner Konstruktion nicht vollständig blickdicht ist und hauptsächlich zur dekorativen Nutzung dient.</p>152,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Wann gilt 13b UStG?
Die Regelung des § 13b UStG tritt in Kraft, wenn ein ausländischer Unternehmer in Deutschland steuerpflichtige Umsätze erbringt. In diesem Fall muss der Leistungsempfänger die Umsatzsteuer auf die erhaltene Leistung selbst abführen, anstatt dass der ausländische Unternehmer dies tut. Dies dient dazu, sicherzustellen, dass die Umsatzsteuer auch tatsächlich in Deutschland gezahlt wird. Die Regelung gilt insbesondere für Bauleistungen, aber auch für andere Dienstleistungen, die in Deutschland erbracht werden. Es ist wichtig, die Vorschriften des § 13b UStG genau zu beachten, um mögliche Steuerrisiken zu vermeiden. **
-
Wann Rechnung nach 13b UStG?
Die Regelung nach § 13b UStG betrifft die sogenannte Reverse-Charge-Verfahren, bei dem der Leistungsempfänger die Umsatzsteuer schuldet. Diese Regelung kommt zum Beispiel bei Bauleistungen, Metalllieferungen oder Telekommunikationsdienstleistungen zur Anwendung. Die Rechnung nach § 13b UStG muss vom Leistungsempfänger ausgestellt werden, da er die Umsatzsteuer schuldet. Es ist wichtig, dass die Rechnung alle erforderlichen Angaben gemäß § 14 UStG enthält, um den Vorsteuerabzug geltend machen zu können. Die Rechnung sollte zeitnah nach Erhalt der Leistung ausgestellt werden, um mögliche Verzögerungen bei der Vorsteuererstattung zu vermeiden. Es ist ratsam, sich bei Fragen zur Rechnungsstellung nach § 13b UStG an einen Steuerberater oder Fachexperten zu wenden. **
-
Welche Leistungen sind 13b UStG?
Die Leistungen gemäß § 13b UStG beziehen sich auf die sogenannten "Baugewerbeleistungen". Dabei handelt es sich um bestimmte Bauleistungen, die von Unternehmern erbracht werden, die im Inland oder im Ausland ansässig sind. Diese Leistungen unterliegen der sogenannten reverse-charge Regelung, bei der der Leistungsempfänger die Umsatzsteuer schuldet. Zu den Leistungen, die unter § 13b UStG fallen, gehören unter anderem Bauleistungen, die im Zusammenhang mit einem Grundstück stehen, wie zum Beispiel Bau, Instandhaltung, Instandsetzung, Änderung oder Beseitigung von Bauwerken. Es ist wichtig, die genauen Bestimmungen des § 13b UStG zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt abgeführt wird. **
-
Wann wird 13b UStG angewendet?
Der § 13b UStG wird angewendet, wenn es um die umsatzsteuerliche Behandlung von bestimmten Leistungen im Zusammenhang mit dem Bau von Immobilien geht. Konkret betrifft dies Bauleistungen, die an ein Unternehmen erbracht werden, das selbst Bauleistungen erbringt. In solchen Fällen muss der Leistungsempfänger die Umsatzsteuer auf die erhaltenen Bauleistungen selbst berechnen und abführen. Diese Regelung dient dazu, Steuerhinterziehung und -umgehung im Baugewerbe zu bekämpfen. Unternehmen müssen daher bei der Beauftragung von Bauleistungen prüfen, ob der § 13b UStG anwendbar ist. **

Wann ist man Unternehmer UStG?
Wann ist man Unternehmer UStG? Gemäß dem Umsatzsteuergesetz (UStG) gilt man als Unternehmer, wenn man eine gewerbliche oder selbstständige Tätigkeit ausübt, die auf Dauer angelegt ist und Einnahmen erzielt. Dabei spielt es keine Rolle, ob die Tätigkeit hauptberuflich oder nebenberuflich ausgeübt wird. Zudem muss man als Unternehmer UStG die Umsatzsteuer auf seine erbrachten Leistungen ausweisen und an das Finanzamt abführen. Es ist wichtig, sich über die steuerlichen Pflichten und Regelungen für Unternehmer im UStG zu informieren, um rechtliche Konsequenzen zu vermeiden. **
Was bedeutet der 13b UStG?
Der § 13b UStG bezieht sich auf die sogenannte "Reverse-Charge-Regelung" in Deutschland. Diese Regelung besagt, dass bei bestimmten Dienstleistungen, die von einem ausländischen Unternehmen an ein inländisches Unternehmen erbracht werden, die Umsatzsteuerschuld auf das inländische Unternehmen übergeht. Das bedeutet, dass das inländische Unternehmen die Umsatzsteuer selbst berechnen und abführen muss, anstatt dass das ausländische Unternehmen dies tut. Diese Regelung soll Steuerhinterziehung und -umgehung verhindern. Unternehmen müssen daher bei grenzüberschreitenden Dienstleistungen genau prüfen, ob die Reverse-Charge-Regelung anwendbar ist. **
Top-Angebote
Produkte zum Begriff Ustg:
-
Sichtschutzzaun Zaunelemente Holz Nostalgi – Zaun aus Kiefer/Fichte, Schwarz – nostalgischer Sichtschutz 180 x 95 cm– Sichtschutz für GartenSichtschutz Zaunelement mit dem Maß 180 x 95 cm aus Kiefern- / Fichtenholz mit fungizider Behandlung und Farbgrundierung in Schwarz. Dank der ca. 12 x 68 mm starken Lamellen und dem Rahmen von ca. 34 x 68 mm ist das Element sehr formstabil. Das ca. 38 cm hohe Rankgitter gibt dem Zaunfeld das gewisse Etwas und bliebt Ihnen aufgrund der Verarbeitung mit rostfreien Schlagschrauben lange erhalten.203,95 €*Versand: 69,95 €Sichere Weiterleitung zum Anbieter
-
Lamellenzaun 120 x 180 cm - Holz Sichtschutz, druckimprägnierter Holzzaun, Zaunelemente mit dekorativer Flechtoptik - Ideal für Garten & TerrasseGünstiger Lamellenzaun mit einem Maß von 120 x 180 cm aus Kiefer / Fichte mit einer Rahmenstärke von ca. 34 x 54 mm, 5 x 60 mm Lamellen, Behandlung: druckimprägniert für eine längere Haltbarkeit, die Lamellenzäune sind geklammert (verzinkt)39,55 €*Versand: 69,95 €Sichere Weiterleitung zum Anbieter
-
Sichtschutz Zaunfeld 2 Rhombusleisten – Sichtschutzzaun Douglasie aus naturbelassenem Holz – Rhombuszaun in 158,5 x 181 cm – Zaunelemente für GartenSichtschutz Zaunfeld 2 aus naturbelassenen Rhombusleisten aus Douglasienholz, das aus nachweislich nachhaltiger Forstwirtschaft (PEFC-Zertifikat) kommt. Das Holz ist glatt, da es allseitig gehobelt wurde. Das Zaunelement hat ein Maß von 158,5 x 181 cm. Die Rhombusleisten haben einen Durchmesser von 2,4 x 7,8 cm und sind beidseitig um 15° abgeschrägt. Die Hinterlattung hat die Maße 3 x 8 cm. Die Zaunelemente sind rückseitig mit Edelstahlnägeln vernagelt und bilden semi-transparente Zaunfelder mit Rhombusbelattung. Zur Montage empfiehlt es sich, die Zaunfelder zwischen die Pfosten zu setzen. Sie können den Rhombusleisten Sichtschutz nach Ihren Wünschen anfertigen lassen und auf Anfrage in verschiedenen Farben und in Sondermaßen bestellen. Wir haben die zehn verschiedene Farbtöne Cremeweiß, Cappuccino, Kiefer, Mahagoni, Tannengrün, Schwedenrot, Walnuss, Felsgrau und Graphitgrau für Sie zur Auswahl . Wir garantieren Ihnen eine hohe Qualität und eine lange Haltbarkeit unseres Produktes. Sie erhalten eine Dauerhaftigkeitsgarantie von 10 Jahren ab dem Herstellungsjahr. Der Rhombusleisten Sichtschutz wird in Deutschland hergestellt.313,95 €*Versand: 99,95 €Sichere Weiterleitung zum Anbieter
-
Outsunny Raumteiler, Schwarz, Metall, 45x198 cm, Sonnenschutz & Sichtschutz, Sichtschutz Garten, Balkon Sichtschutze<p>Der <strong>Outsunny Raumteiler</strong> ist die ideale Lösung, um Deinen Außenbereich stilvoll zu gestalten und gleichzeitig für <strong>Privatsphäre</strong> zu sorgen. Mit seinen kompakten Abmessungen von <strong>Breite: 45 cm, Höhe: 198 cm</strong> und einer eleganten <strong>schwarzen Farbe</strong> fügt sich dieser Sichtschutz harmonisch in jeden Garten oder auf jeden Balkon ein. Hergestellt aus robustem <strong>Stahl</strong> mit einer schützenden Lackierung, ist der Raumteiler nicht nur wetterfest, sondern auch resistent gegen Rost und Wasser, was eine langfristige Nutzung garantiert.</p><p>Der Sichtschutz besteht aus drei vertikalen Paneelen, die zusammen ein dekoratives <strong>Rankengitter</strong> bilden. Dieses Design ermöglicht es Dir, kletternde Pflanzen zu integrieren, die den Raum zusätzlich verschönern. Die Montage ist unkompliziert, da die Trennwand mit beiliegenden <strong>Expansionsschrauben</strong> sicher am Boden befestigt werden kann. Um die Stabilität zu erhöhen, empfiehlt es sich, zusätzlich Gewichte hinzuzufügen.</p><p>Der Outsunny Raumteiler ist nicht nur funktional, sondern auch ein ästhetisches Element, das Deinen Außenbereich aufwertet. Ob als Sichtschutz im Garten oder als Raumteiler auf dem Balkon, er bietet eine schnelle und effektive Lösung für mehr Privatsphäre und eine ansprechende Gestaltung. Bitte beachte, dass dieser Sichtschutz aufgrund seiner Konstruktion nicht vollständig blickdicht ist und hauptsächlich zur dekorativen Nutzung dient.</p>152,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann 13b UStG?
Die Frage "Wann 13b UStG?" bezieht sich auf die Anwendung des § 13b des Umsatzsteuergesetzes (UStG) in Deutschland. Diese Regelung betrifft die Umkehr der Steuerschuldnerschaft bei bestimmten Bauleistungen, um die Umsatzsteuerhinterziehung in der Baubranche zu bekämpfen. Gemäß § 13b UStG wird die Umsatzsteuerschuld bei Bauleistungen auf den Leistungsempfänger verlagert, wenn dieser ein Unternehmer ist. Dies bedeutet, dass der Leistungsempfänger die Umsatzsteuer direkt an das Finanzamt abführen muss, anstatt dass der leistende Unternehmer dies tut. Die Anwendung des § 13b UStG ist unter anderem bei Bauleistungen wie der Erstellung, Instandsetzung, Instandhaltung, Änderung oder Beseitigung von Bauwerken relevant. Es gibt jedoch auch Ausnahmen und Besonderheiten, die bei der Anwendung dieser Regelung berücksichtigt werden müssen. In der Praxis ist es wichtig, die Voraussetzungen und Folgen des § 13b UStG genau zu kennen, um mögliche Steuerfallen zu vermeiden. Es empfiehlt sich **
-
Ist und Sollversteuerung UStG?
Ist und Sollversteuerung sind zwei unterschiedliche Besteuerungsmethoden gemäß dem Umsatzsteuergesetz (UStG) in Deutschland. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn die Rechnung bezahlt wurde, während bei der Sollversteuerung die Umsatzsteuer bereits mit Ausstellung der Rechnung an das Finanzamt abgeführt werden muss. Die Wahl zwischen Ist- und Sollversteuerung hängt von der Höhe des Umsatzes und der Art des Unternehmens ab. Kleinunternehmer können in der Regel die Istversteuerung nutzen, während größere Unternehmen oft zur Sollversteuerung verpflichtet sind. Die Sollversteuerung bietet den Vorteil, dass die Umsatzsteuer bereits bei Rechnungsstellung eingenommen wird und somit eine bessere Liquiditätsplanung ermöglicht. Bei der Istversteuerung hingegen kann es zu Zahlungsverzögerungen kommen, da die Umsatzsteuer erst bei Zahlung des Kunden fällig wird. Es ist wichtig, die jeweiligen Voraussetzungen und Auswirkungen der Ist- und Sollversteuerung zu prüfen, um die für das Unternehmen günstigste Besteuerungsm **
-
Wann gilt 13b UStG?
Die Regelung des § 13b UStG tritt in Kraft, wenn ein ausländischer Unternehmer in Deutschland steuerpflichtige Umsätze erbringt. In diesem Fall muss der Leistungsempfänger die Umsatzsteuer auf die erhaltene Leistung selbst abführen, anstatt dass der ausländische Unternehmer dies tut. Dies dient dazu, sicherzustellen, dass die Umsatzsteuer auch tatsächlich in Deutschland gezahlt wird. Die Regelung gilt insbesondere für Bauleistungen, aber auch für andere Dienstleistungen, die in Deutschland erbracht werden. Es ist wichtig, die Vorschriften des § 13b UStG genau zu beachten, um mögliche Steuerrisiken zu vermeiden. **
-
Wann Rechnung nach 13b UStG?
Die Regelung nach § 13b UStG betrifft die sogenannte Reverse-Charge-Verfahren, bei dem der Leistungsempfänger die Umsatzsteuer schuldet. Diese Regelung kommt zum Beispiel bei Bauleistungen, Metalllieferungen oder Telekommunikationsdienstleistungen zur Anwendung. Die Rechnung nach § 13b UStG muss vom Leistungsempfänger ausgestellt werden, da er die Umsatzsteuer schuldet. Es ist wichtig, dass die Rechnung alle erforderlichen Angaben gemäß § 14 UStG enthält, um den Vorsteuerabzug geltend machen zu können. Die Rechnung sollte zeitnah nach Erhalt der Leistung ausgestellt werden, um mögliche Verzögerungen bei der Vorsteuererstattung zu vermeiden. Es ist ratsam, sich bei Fragen zur Rechnungsstellung nach § 13b UStG an einen Steuerberater oder Fachexperten zu wenden. **
Ähnliche Suchbegriffe für Ustg
-
Welche Leistungen sind 13b UStG?
Die Leistungen gemäß § 13b UStG beziehen sich auf die sogenannten "Baugewerbeleistungen". Dabei handelt es sich um bestimmte Bauleistungen, die von Unternehmern erbracht werden, die im Inland oder im Ausland ansässig sind. Diese Leistungen unterliegen der sogenannten reverse-charge Regelung, bei der der Leistungsempfänger die Umsatzsteuer schuldet. Zu den Leistungen, die unter § 13b UStG fallen, gehören unter anderem Bauleistungen, die im Zusammenhang mit einem Grundstück stehen, wie zum Beispiel Bau, Instandhaltung, Instandsetzung, Änderung oder Beseitigung von Bauwerken. Es ist wichtig, die genauen Bestimmungen des § 13b UStG zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt abgeführt wird. **
-
Wann wird 13b UStG angewendet?
Der § 13b UStG wird angewendet, wenn es um die umsatzsteuerliche Behandlung von bestimmten Leistungen im Zusammenhang mit dem Bau von Immobilien geht. Konkret betrifft dies Bauleistungen, die an ein Unternehmen erbracht werden, das selbst Bauleistungen erbringt. In solchen Fällen muss der Leistungsempfänger die Umsatzsteuer auf die erhaltenen Bauleistungen selbst berechnen und abführen. Diese Regelung dient dazu, Steuerhinterziehung und -umgehung im Baugewerbe zu bekämpfen. Unternehmen müssen daher bei der Beauftragung von Bauleistungen prüfen, ob der § 13b UStG anwendbar ist. **
-
Wann ist man Unternehmer UStG?
Wann ist man Unternehmer UStG? Gemäß dem Umsatzsteuergesetz (UStG) gilt man als Unternehmer, wenn man eine gewerbliche oder selbstständige Tätigkeit ausübt, die auf Dauer angelegt ist und Einnahmen erzielt. Dabei spielt es keine Rolle, ob die Tätigkeit hauptberuflich oder nebenberuflich ausgeübt wird. Zudem muss man als Unternehmer UStG die Umsatzsteuer auf seine erbrachten Leistungen ausweisen und an das Finanzamt abführen. Es ist wichtig, sich über die steuerlichen Pflichten und Regelungen für Unternehmer im UStG zu informieren, um rechtliche Konsequenzen zu vermeiden. **
-
Was bedeutet der 13b UStG?
Der § 13b UStG bezieht sich auf die sogenannte "Reverse-Charge-Regelung" in Deutschland. Diese Regelung besagt, dass bei bestimmten Dienstleistungen, die von einem ausländischen Unternehmen an ein inländisches Unternehmen erbracht werden, die Umsatzsteuerschuld auf das inländische Unternehmen übergeht. Das bedeutet, dass das inländische Unternehmen die Umsatzsteuer selbst berechnen und abführen muss, anstatt dass das ausländische Unternehmen dies tut. Diese Regelung soll Steuerhinterziehung und -umgehung verhindern. Unternehmen müssen daher bei grenzüberschreitenden Dienstleistungen genau prüfen, ob die Reverse-Charge-Regelung anwendbar ist. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.